Mobiles Bezahlen: Alle Methoden im Überblick — NFC, QR, App & Tap to Pay
Was ist mobiles Bezahlen? Alle Verfahren erklärt: NFC-Zahlung, QR-Code, App-Zahlung und Tap to Pay — was Händler wissen müssen.
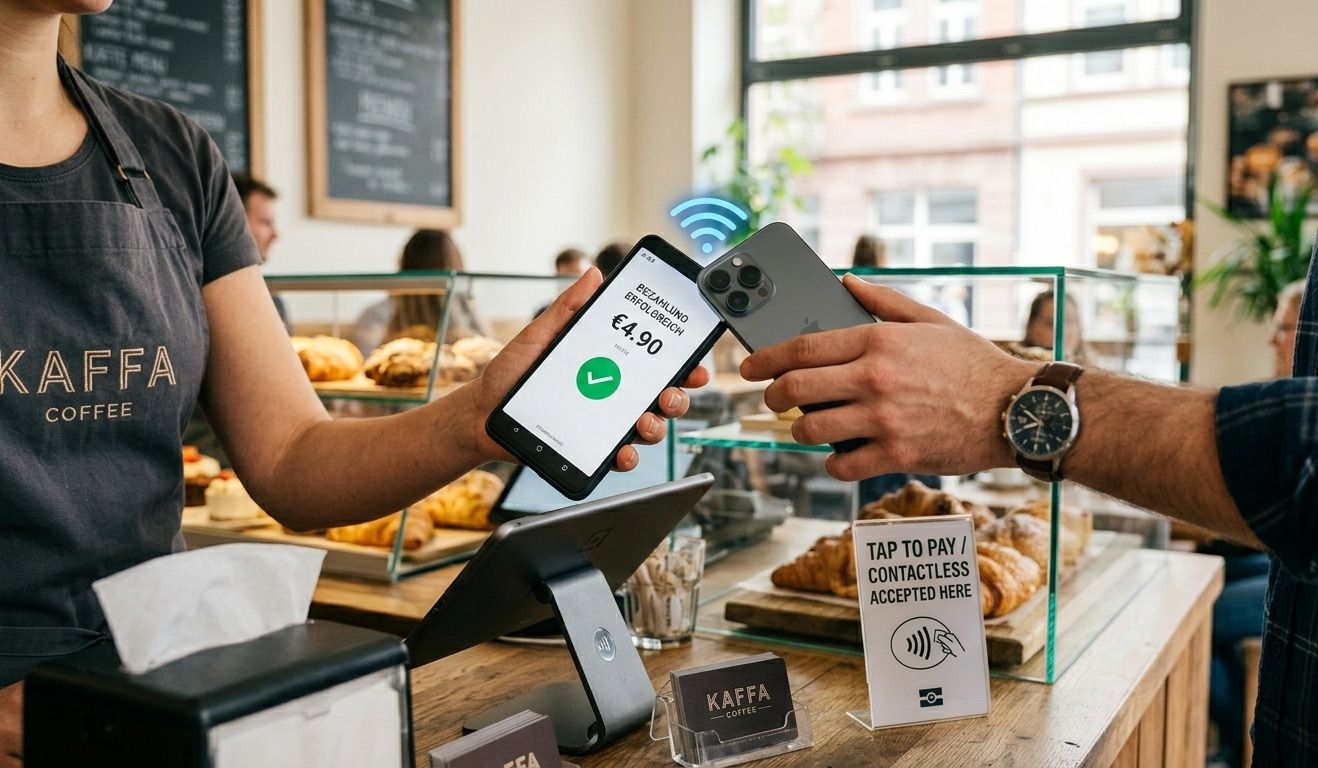
„Mobiles Bezahlen” ist einer dieser Begriffe, unter denen jeder etwas anderes versteht: Der eine denkt an Apple Pay an der Supermarktkasse, der andere an PayPal im Onlineshop, der dritte an den Marktstand, an dem das Smartphone des Verkäufers als Kartenterminal dient. Für Händler lohnt es sich, die Verfahren sauber auseinanderzuhalten — denn sie unterscheiden sich stark in Technik, Kosten und Aufwand.
Was bedeutet mobiles Bezahlen?
Mobiles Bezahlen umfasst alle Zahlungsvorgänge, bei denen ein mobiles Endgerät die Zahlung auslöst oder entgegennimmt. Es gibt zwei Perspektiven:
- Kundenseite: Der Kunde zahlt mit Smartphone oder Smartwatch statt mit Karte oder Bargeld.
- Händlerseite: Der Händler nimmt Zahlungen mit dem Smartphone oder Tablet entgegen, statt mit einem klassischen Terminal.
Technisch lassen sich vier Verfahren unterscheiden:
| Verfahren | Wer nutzt das Smartphone? | Technik | Beispiele |
|---|---|---|---|
| NFC-Zahlung | Kunde | Funk, Karte im Wallet | Apple Pay, Google Pay, girocard in Apple Pay |
| Tap to Pay | Händler | Smartphone als Terminal | SumUp, Zettle, Viva.com, myPOS |
| QR-Code-Zahlung | Kunde (teils Händler) | Kamera, Code scannen | Bluecode, Alipay, WeChat Pay, TWINT, Wero (geplant) |
| App-Zahlung | Kunde | Zahlung in einer App | PayPal, Wero, In-App-Käufe |
Wichtig vorweg: Mobiles Bezahlen ist keine eigene Zahlungsart mit eigenen Konditionen. Hinter einer Apple-Pay-Zahlung steckt eine ganz normale Visa-, Mastercard- oder girocard-Transaktion — mit denselben Gebühren wie die Plastikkarte.
NFC-Zahlung: Kontaktlos am Terminal
Das mit Abstand verbreitetste Verfahren in Deutschland. Der Kunde hält Smartphone oder Smartwatch an das Terminal, bestätigt per Face ID, Fingerabdruck oder Geräte-PIN — fertig.
So funktioniert es: Beim Hinzufügen der Karte zum Wallet erzeugt das Kartennetzwerk einen Token — eine Ersatznummer, die nur auf diesem Gerät gilt. Bei jeder Zahlung sendet das Smartphone diesen Token plus ein einmaliges Kryptogramm per NFC an das Terminal. Die echte Kartennummer verlässt das Gerät nie. Technische Details stehen im Ratgeber Digital Wallets erklärt.
Was Händler wissen müssen:
- Jedes Terminal mit Kontaktlos-Symbol akzeptiert Apple Pay und Google Pay — keine Freischaltung, kein Extra-Vertrag.
- Die Gebühren entsprechen der hinterlegten Karte. Zahlt der Kunde mit einer girocard in Apple Pay (bei Sparkassen und Volksbanken möglich), gelten girocard-Konditionen.
- Die Kontaktlos-Grenze von 50 € ohne PIN gilt für Smartphones in der Regel nicht, weil die Geräteauthentifizierung die PIN ersetzt. Das beschleunigt auch größere Zahlungen.
- Smartwatches funktionieren identisch, siehe Bezahlen mit der Smartwatch.
Welche Wallet für welche Kundschaft relevant ist, vergleicht der Artikel Apple Pay vs. Google Pay.
Tap to Pay: Smartphone als Terminal
Hier dreht sich die Perspektive: Nicht der Kunde, sondern der Händler nutzt das Smartphone. Eine App verwandelt iPhone oder Android-Gerät in ein Kartenterminal, der Kunde hält Karte, Handy oder Uhr an das Gerät des Händlers.
Vorteile:
- Keine Hardware-Anschaffung, keine Ladestation, kein zusätzliches Gerät
- Ideal für mobile Dienstleister, Handwerker, Marktstände und gelegentliche Zahlungen
- Einrichtung oft in wenigen Minuten
Einschränkungen:
- Kein Bondrucker, Belege nur digital (per E-Mail/SMS)
- PIN-Eingabe bei Karten über 50 € je nach Anbieter nur eingeschränkt möglich
- Bei hohem Durchsatz (Café mit Schlange) unpraktischer als ein festes Terminal
Voraussetzung ist ein NFC-fähiges Smartphone: iPhone XS oder neuer bzw. ein aktuelles Android-Gerät. Einen ausführlichen Anbietervergleich mit Gebühren liefert der Ratgeber Tap to Pay, die Technik dahinter erklärt SoftPOS.
QR-Code-Zahlung: Wero, Alipay & Co.
Bei der QR-Code-Zahlung wird keine Karte übertragen, sondern ein Code gescannt. Zwei Varianten sind üblich:
- Kunde zeigt Code: Die App erzeugt einen dynamischen QR-Code, die Kasse scannt ihn (z. B. Bluecode, Alipay an der Kasse).
- Händler zeigt Code: Der Kunde scannt einen QR-Code am Tresen oder auf dem Kassendisplay und bestätigt in seiner App (z. B. TWINT in der Schweiz).
In Deutschland spielt QR-Code-Zahlung im Alltag noch eine Nebenrolle — die Kontaktloskarte hat sich schneller durchgesetzt. Relevant ist sie in drei Fällen:
- Internationale Kundschaft: Touristen aus China zahlen bevorzugt mit Alipay oder WeChat Pay.
- Österreich und Schweiz: Bluecode ist in Österreich im Handel verbreitet, TWINT in der Schweiz Standard.
- Europäische Alternativen: Wero setzt auf Echtzeitüberweisung statt Kartennetz und soll mittelfristig auch im Ladengeschäft nutzbar sein.
Der Kostenvorteil: Verfahren ohne Kartennetz haben keine Interchange-Gebühren, die Händlerkonditionen liegen oft niedriger. Mehr im Überblick QR-Code-Payment im Handel.
App-Zahlung: Apple Pay, Google Pay, PayPal
Die vierte Form findet überwiegend online und in Apps statt: Der Kunde klickt im Shop auf „Mit Apple Pay bezahlen” oder „PayPal”, bestätigt im Wallet oder in der App und muss keine Kartendaten eintippen.
Für stationäre Händler ist das vor allem bei zwei Szenarien relevant:
- Online-Bestellung und Abholung: Restaurants, Bäckereien und Einzelhändler mit Click & Collect profitieren von Express-Checkouts, weil die Abbruchrate sinkt.
- Tischbestellung per QR-Code: Der Gast scannt am Tisch, bestellt und bezahlt direkt im Browser mit Apple Pay oder Google Pay — ohne auf die Rechnung zu warten.
Apple Pay und Google Pay kosten im Onlineshop dieselben Kartengebühren wie die hinterlegte Karte. PayPal ist dagegen ein eigenes Zahlungssystem mit eigenen, meist höheren Gebühren. Wie sich Online- und Ladengeschäft zusammenführen lassen, zeigt die Seite Omnichannel-Payment.
Mobiles Bezahlen für Händler: Was brauche ich?
Die gute Nachricht: Für die meisten Betriebe ist gar nichts Zusätzliches nötig.
| Sie möchten … | Sie brauchen … |
|---|---|
| Apple Pay / Google Pay im Laden annehmen | ein Kartenterminal mit NFC — haben praktisch alle aktuellen Geräte |
| ohne Terminal kassieren | Smartphone + Tap-to-Pay-App eines Anbieters |
| chinesische Touristen bedienen | Alipay/WeChat Pay über einen Zahlungsdienstleister, der beides anbietet |
| in Österreich/Schweiz QR-Zahlung anbieten | Bluecode bzw. TWINT über Kassensystem oder PSP |
| online mit Wallet kassieren | Payment-Anbieter mit Express-Checkout |
Drei praktische Tipps:
- Kontaktlos-Symbol sichtbar machen. Viele Kunden fragen sonst nach, ob Handyzahlung geht. Ein Aufkleber an Tür und Kasse spart Rückfragen.
- Terminal richtig platzieren. NFC funktioniert nur auf wenige Zentimeter. Das Terminal gehört dorthin, wo der Kunde es bequem erreicht — Tipps im Ratgeber Terminal-Platzierung.
- Bargeld nicht vergessen. Mobiles Bezahlen ist ein Zusatzangebot, kein Ersatz. Nicht jeder Kunde hat ein Smartphone mit Wallet, will eines nutzen oder hat gerade Akku. Wer mehrere Zahlungswege anbietet, verliert niemanden an der Kasse — Hintergründe im Ratgeber Bargeldlos bezahlen.
Welches Terminal zu Ihrem Betrieb passt, zeigt der Kartenterminal-Vergleich.
Sicherheit beim mobilen Bezahlen
Mobiles Bezahlen gilt unter Experten als sicherer als die physische Karte. Dafür sorgen drei Schutzschichten:
- Tokenisierung: Das Smartphone speichert nicht die echte Kartennummer. Wird der Token abgefangen, ist er außerhalb dieses Geräts wertlos.
- Einmal-Kryptogramm: Jede Zahlung erzeugt einen neuen kryptografischen Code. Eine aufgezeichnete Transaktion lässt sich nicht wiederholen.
- Geräteauthentifizierung: Ohne Face ID, Fingerabdruck oder Entsperr-PIN keine Zahlung. Ein gestohlenes Handy kann nicht einfach zum Bezahlen verwendet werden.
Für Händler hat das einen angenehmen Nebeneffekt: Weil die Kundenauthentifizierung am Gerät stattfindet, gelten Wallet-Zahlungen als stark authentifiziert im Sinne der PSD2. Das reduziert das Betrugsrisiko auch bei höheren Beträgen.
Worauf Händler trotzdem achten sollten:
- Bei Tap to Pay das Händler-Smartphone mit Code sperren und nicht privat verleihen.
- Kassen-Apps nur aus offiziellen App-Stores installieren.
- Bei QR-Codes am Tresen regelmäßig prüfen, ob niemand einen fremden Code überklebt hat — eine bekannte Masche bei statischen Codes.
Mehr zu Betrugsmustern im Ratgeber Payment-Betrug verhindern.
Fazit
Mobiles Bezahlen ist für Händler weniger kompliziert, als der Begriff vermuten lässt. Apple Pay und Google Pay funktionieren an jedem modernen Kontaktlos-Terminal automatisch und zu normalen Kartengebühren. Tap to Pay macht das Smartphone zum Terminal und ist vor allem für mobile Betriebe interessant. QR-Code-Verfahren sind in Deutschland noch eine Nische, aber für internationale Kundschaft, Österreich und die Schweiz relevant. Wer diese Wege kennt und daneben weiterhin Bargeld und Karte annimmt, bietet seinen Kunden echte Wahlfreiheit an der Kasse.
→ Alle Kartenterminals im Vergleich → Tap to Pay: Smartphone als Kartenterminal → Apple Pay im Geschäft akzeptieren → Digital Wallets erklärt → QR-Code-Payment im Handel → Kartenzahlung für mobile Handwerker → Taxi mit Karte zahlen: Was Fahrgäste und Taxifahrer wissen müssen → Apple Pay mit Girocard: Welche Banken mitmachen
Häufige Fragen
Was versteht man unter mobilem Bezahlen?
Mobiles Bezahlen (Mobile Payment) umfasst alle Zahlungen, bei denen ein Smartphone, eine Smartwatch oder ein anderes mobiles Gerät eine Rolle spielt — entweder auf Kundenseite (Apple Pay, Google Pay, QR-Code-Apps) oder auf Händlerseite (Smartphone als Kartenterminal per Tap to Pay).
Brauche ich als Händler ein neues Terminal für Apple Pay und Google Pay?
Nein, in aller Regel nicht. Jedes Kartenterminal mit NFC-Kontaktlosfunktion akzeptiert Apple Pay und Google Pay automatisch, weil technisch eine hinterlegte Karte bezahlt. Es fallen dieselben Gebühren an wie bei der physischen Karte.
Gilt das 50-Euro-Limit auch beim Bezahlen mit dem Smartphone?
Meist nicht. Bei Apple Pay und Google Pay bestätigt der Kunde die Zahlung per Face ID, Fingerabdruck oder Geräte-PIN. Diese Authentifizierung ersetzt die Karten-PIN, deshalb sind auch höhere Beträge ohne PIN-Eingabe am Terminal möglich.
Ist mobiles Bezahlen sicher?
Ja, sicherer als eine physische Karte. Das Smartphone übermittelt nie die echte Kartennummer, sondern einen Token und ein einmaliges Kryptogramm pro Zahlung. Zusätzlich muss sich der Nutzer biometrisch oder per Code am Gerät authentifizieren. Ein gestohlenes Handy lässt sich ohne Entsperrung nicht zum Bezahlen verwenden.
Was ist der Unterschied zwischen NFC-Zahlung und Tap to Pay?
Bei der NFC-Zahlung nutzt der Kunde sein Smartphone als Karte. Bei Tap to Pay nutzt der Händler sein Smartphone als Terminal. Beides basiert auf NFC-Funk und lässt sich kombinieren: Ein Kunde kann mit Apple Pay an einem iPhone mit Tap to Pay bezahlen.